Kennisbank
Huis verkopen en blijven wonen: 4 manieren vergeleken
Door Marcel Hartman · gepubliceerd · bijgewerkt · leestijd 10 min
In het kort
Uw huis verkopen en blijven wonen kan langs vier routes: verkopen met een uitgestelde overdracht, verkopen en terughuren, verkopen met een notarieel woonrecht, of niet verkopen en overwaarde opnemen met een verzilverhypotheek. Wilt u tijdelijk blijven tot u iets anders heeft gevonden, dan is een uitgestelde overdracht de eenvoudigste en goedkoopste route: u blijft eigenaar tot de sleuteldatum en betaalt geen huur. Wilt u er voor onbepaalde tijd blijven wonen, dan gaat de keuze tussen huren van de nieuwe eigenaar, een notarieel vastgelegd woonrecht en lenen tegen de waarde van uw woning.
U wilt uw huis verkopen, maar nog niet weg. Misschien omdat u eerst een volgende woning wilt vinden, misschien omdat u hier wilt blijven wonen en alleen het geld uit de stenen wilt halen. Dat zijn twee heel verschillende vragen, met verschillende routes en verschillende kosten. Wij zetten de vier manieren naast elkaar, met wat u maandelijks betaalt, hoe lang u kunt blijven en waar u op moet letten.
Welke manieren zijn er om uw huis te verkopen en te blijven wonen?
Er zijn vier routes, en de juiste keuze hangt af van één vraag: wilt u tijdelijk blijven of voor onbepaalde tijd? Bij een uitgestelde overdracht en bij terughuren verkoopt u de woning en verandert er iets aan uw positie: u wordt bewoner in plaats van eigenaar. Bij een notarieel woonrecht verkoopt u de stenen maar houdt u het recht om er te blijven, en bij een verzilverhypotheek verkoopt u helemaal niet maar leent u tegen de waarde van uw huis. De tabel zet de vier naast elkaar. Hoe wij de eerste route invullen, leest u op verkopen en blijven wonen.
| Manier | Wat er verandert | Hoe lang u kunt blijven | Wat u maandelijks betaalt | Waar u op moet letten |
|---|---|---|---|---|
| Uitgestelde overdracht | U verkoopt nu en levert later; tot die datum blijft u eigenaar | Van enkele weken tot maximaal 2 jaar | Uw eigen woonlasten, net als nu | Het is tijdelijk: op de afgesproken datum verhuist u |
| Verkopen en terughuren | De koper wordt eigenaar en uw verhuurder; u wordt huurder | Zolang het huurcontract loopt | Huur, meestal jaarlijks geïndexeerd | Huurprijs, indexatie en wie de verhuurder is |
| Verkopen met notarieel woonrecht | De koper wordt eigenaar, u houdt het recht er te blijven wonen | Levenslang of een afgesproken termijn | Geen huur; de eigenaarslasten liggen bij de koper | De waarde van het woonrecht wordt verrekend in het bedrag dat u ontvangt |
| Niet verkopen, overwaarde opnemen | U blijft eigenaar en leent tegen de waarde van uw woning | Zolang u er zelf woont | Rente, die vaak bij de schuld wordt opgeteld | De schuld groeit; er blijft minder over voor uw erfgenamen |
Hoe werkt verkopen met een uitgestelde overdracht?
U tekent nu de koopovereenkomst en kiest zelf de datum van levering, tot maximaal twee jaar later. De prijs staat vanaf het tekenmoment vast, net als de datum waarop u de sleutel overdraagt. In de tussenliggende periode verandert er praktisch niets: u woont er, u betaalt uw eigen vaste lasten en u betaalt geen huur, omdat u tot de levering gewoon eigenaar bent. De afspraken over die periode, zoals het onderhoud en het risico bij schade, legt de notaris samen met de koopovereenkomst vast. Deze route is bedoeld voor mensen die eerst zekerheid willen en pas daarna willen zoeken: geen overbruggingskrediet, geen dubbele lasten en geen verkoop die alsnog afketst terwijl u al een ander huis heeft gekocht. Vindt u eerder iets, dan kan de overdracht in overleg naar voren. Meer over de voorwaarden staat op verkopen en blijven wonen.
Wat betekent verkopen en terughuren voor uw maandlasten en uw huurbescherming?
Bij terughuren verkoopt u de woning aan een belegger en huurt u die direct terug. U ruilt daarmee woonlasten in voor huur, en eigendom voor huurbescherming. Dat laatste is sterker dan veel mensen denken: sinds 1 juli 2024 zijn nieuwe huurcontracten in beginsel voor onbepaalde tijd, en de Wet betaalbare huur bepaalt via het woningwaarderingsstelsel welke huurprijs bij gereguleerde en middenhuurwoningen is toegestaan. Toch is de constructie in Nederland beperkt beschikbaar voor particuliere woningen, en de aanbieders die er zijn, verschillen sterk in voorwaarden. Vraag daarom altijd het concept-huurcontract op voordat u iets tekent, en leg deze punten schriftelijk vast.
- De huurprijs bij aanvang en de manier waarop die jaarlijks wordt verhoogd
- De looptijd: onbepaalde tijd, of een termijn met een verlengingsrecht voor u
- Wie het onderhoud doet en wie de eigenaarslasten betaalt, zoals de onroerendezaakbelasting en de opstalverzekering
- Wat er gebeurt als de woning wordt doorverkocht of als de verhuurder in financiële problemen komt
- Of uw partner het huurrecht behoudt als u komt te overlijden
- Of de huur nog betaalbaar blijft als u over tien of vijftien jaar alleen AOW en een klein pensioen heeft
Wat houdt verkopen met een notarieel woonrecht in?
U draagt de eigendom over, maar in de leveringsakte wordt vastgelegd dat u in de woning mag blijven wonen, zonder huur. De nieuwe eigenaar krijgt de stenen, u houdt het woongenot en ontvangt een bedrag ineens. Omdat de koper pas over de woning kan beschikken als het woonrecht eindigt, wordt de waarde van dat woonrecht verrekend in het bedrag dat u ontvangt: hoe langer het recht naar verwachting duurt, hoe groter die verrekening. Op onze pagina overwaarde verzilveren staat daarom een rekenvoorbeeld met een woningwaarde van 450.000 euro bij een leeftijd van 72 jaar en een afgeloste hypotheek, met een indicatief bedrag van 290.000 tot 340.000 euro bij volledige overdracht met woonrecht. Dat is indicatief en afhankelijk van uw situatie. Deze route is bedoeld voor huiseigenaren die alleenstaand en ouder dan 65 zijn, of samenwonend en beiden ouder dan 68, met een hypotheek die grotendeels is afgelost. De waardering van een woonrecht of vruchtgebruik is specialistisch werk met gevolgen voor de schenk- en erfbelasting; raadpleeg uw notaris of adviseur voordat u tekent.
Kunt u overwaarde opnemen zonder uw huis te verkopen?
Ja, met een verzilverhypotheek of opeethypotheek blijft u eigenaar en leent u tegen de waarde van uw woning. U ontvangt een bedrag ineens of een maandelijkse uitkering, en de rente wordt bij de schuld opgeteld in plaats van betaald. Aflossen gebeurt pas bij verkoop, verhuizing naar een zorginstelling of overlijden, uit de opbrengst van de woning. Er zijn meerdere aanbieders, onder meer via ABN AMRO, Florius, a.s.r. en de SVn met de Verzilverlening; de leeftijdsgrenzen, de maximale opname en de rente verschillen per aanbieder, dus vergelijk ze voordat u kiest. Twee dingen om vooraf helder te hebben. De schuld groeit door de bijgeschreven rente, waardoor er minder overblijft voor uw erfgenamen. En een deel van de aanbieders hanteert een maximum dat lager ligt dan u verwacht, omdat er ruimte moet blijven voor die aangroei. Wie alleen een buffer wil voor de korte termijn, is met deze route vaak beter uit dan met een verkoop. Wie de woonlasten structureel wil verlagen, komt er meestal niet mee uit.
Welke fiscale gevolgen heeft verkopen en blijven wonen?
Het grootste verschil zit in de verhuizing van uw vermogen van box 1 naar box 3. Zolang u eigenaar-bewoner bent, valt de woning in de eigenwoningregeling. Verkoopt u, dan is de opbrengst spaargeld en telt die mee in box 3, wat jaarlijks belasting kan kosten en gevolgen kan hebben voor toeslagen en voor een eventuele eigen bijdrage aan zorg. Bij een uitgestelde overdracht speelt dat pas vanaf de leveringsdatum, niet vanaf het tekenen van de koopovereenkomst. Voor de koper geldt sinds 1 januari 2026 het verlaagde algemene tarief van de overdrachtsbelasting van 8 procent in plaats van 10,4 procent; koopt de koper de woning voor eigen bewoning, dan is het 2 procent. Verkoopt u aan uw eigen kind en blijft u huren, dan let de Belastingdienst op de verhouding tussen de prijs en de waarde: is de prijs te laag, dan kan het verschil als schenking worden gezien. Belastingregels wijzigen jaarlijks en uw persoonlijke situatie bepaalt de uitkomst; raadpleeg uw notaris of belastingadviseur voordat u een keuze maakt.
Welke route past bij uw situatie?
Begin bij de termijn, niet bij het bedrag. De volgende vuistregels helpen u de vier routes te ordenen, en u kunt ze naast elkaar leggen door eerst vrijblijvend te horen wat een verkoop met een uitgestelde overdracht voor u betekent.
- Wilt u eerst verkocht hebben en daarna rustig zoeken, kies dan een uitgestelde overdracht en spreek een termijn af die ruim genoeg is
- Heeft u al een woning gekocht en lopen de lasten dubbel, kijk dan naar dubbele woonlasten oplossen met een korte leveringstermijn
- Wilt u hier blijven wonen en heeft u de hypotheek grotendeels afgelost, laat dan een voorstel met woonrecht doorrekenen naast een verzilverhypotheek
- Wilt u alleen tijdelijk extra geld en straks gewoon verkopen, dan is lenen tegen de waarde van de woning meestal eenvoudiger dan een verkoopconstructie
- Overweegt u terughuren, vraag dan het huurcontract op en reken de huur door voor tien en vijftien jaar vooruit
- Wilt u dat de buurt er niets van merkt, kies dan een route zonder Funda-plaatsing en zonder bezichtigingen, zoals stille verkoop
Praktijkvoorbeeld: Vechtstraat 184 in Amsterdam
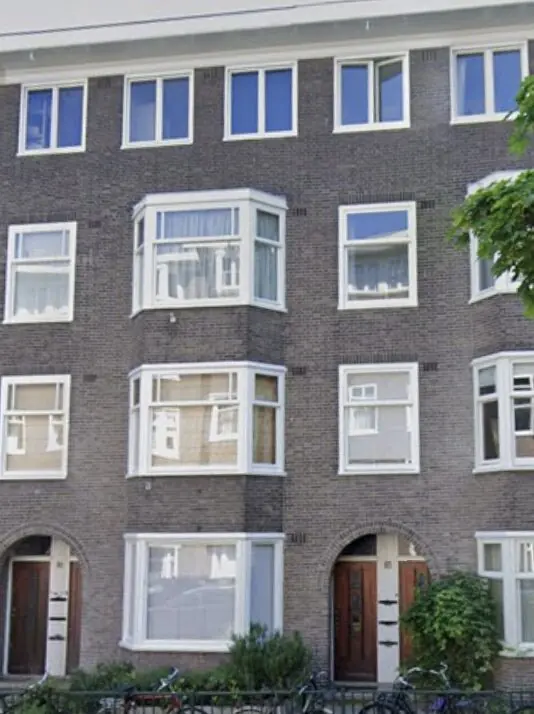
De portiekwoning aan de Vechtstraat 184 in de Amsterdamse Rivierenbuurt laat zien hoe de eerste route in de praktijk werkt. Wij namen de woning rechtstreeks van de eigenaar over, waarbij de overdracht plaatsvond op de datum die de verkoper zelf koos; pas na de levering hebben wij de woning gerenoveerd en opnieuw verhuurd. De verkoper hoefde niets op te knappen en niet eerst een koper af te wachten. Ook bij de etagewoning aan de Jasonstraat 31-1, eveneens in de Rivierenbuurt, namen wij de woning over in de staat van dat moment en volgde de modernisering pas na de overdracht. Wat beide gevallen gemeen hebben: de prijs en de datum stonden vast voordat de verkoper iets hoefde te regelen.
Wat betekent dit als u aan Stadswaarborg verkoopt
Wij zijn zelf de koper en kopen met eigen middelen. Van de vier routes bieden wij er twee: verkopen met een uitgestelde overdracht tot maximaal 2 jaar, en voor huiseigenaren van 65 jaar en ouder een voorstel met notarieel vastgelegd woonrecht. Terughuren als vaste constructie en een verzilverhypotheek bieden wij niet; daarvoor verwijzen wij u naar een hypotheekadviseur. U ontvangt binnen 24 uur een bod. Het is een vast bod dat na acceptatie niet meer verandert, zonder aftrek van kosten: u betaalt geen makelaars- en notariskosten. Er is geen financieringsvoorbehoud, bij het tekenen storten wij een vaste waarborgsom bij de notaris. Een directe aanbetaling is ook mogelijk. U kiest de overdrachtsdatum. Wilt u weten welke termijn bij u past, lees dan verder op verkopen en blijven wonen of vraag vrijblijvend een bod aan. Gaat het u om blijven wonen zonder te verhuizen, vraag dan een vrijblijvend gesprek aan. Wat het beste past, hangt af van wat u belangrijk vindt, en u mag altijd uw eigen adviseur of een familielid meenemen.
Kort samengevat
- Bepaal eerst of u tijdelijk wilt blijven of voor onbepaalde tijd
- Tijdelijk blijven is het eenvoudigst met een uitgestelde overdracht: geen huur, geen dubbele lasten
- Bij terughuren telt het huurcontract, niet de verkoopprijs: vraag het concept vooraf op
- Bij een woonrecht wordt de waarde daarvan verrekend; laat het door uw notaris toetsen
- Na de verkoop verhuist uw vermogen naar box 3, met gevolgen voor belasting en toeslagen