Kennisbank
Huis verkopen met hypotheekachterstand: wat kunt u doen?
Door Marcel Hartman · gepubliceerd · bijgewerkt · leestijd 9 min
In het kort
Een huis verkopen met hypotheekachterstand kan, en in de meeste gevallen levert een gewone onderhandse verkoop meer op dan een executieveiling. Zolang de woning niet is toegewezen op de veiling, kunt u de verkoop door de bank nog voorkomen, en ook daarna mag u onder voorwaarden zelf een koper aandragen. Neem eerst contact op met uw geldverstrekker en leg elk bod aan hem voor voordat u het accepteert.
Een achterstand op de hypotheek begint zelden met een besluit. Vaker met een baan die wegvalt, een scheiding of een rekening die telkens voorgaat, en dan ligt er op een dag een brief van de bank. De vraag die dan opkomt, is of u uw woning nog zelf mag verkopen of dat de bank dat inmiddels bepaalt. Hieronder leest u wat de bank wettelijk mag, welke momenten u heeft om een gedwongen verkoop te voorkomen en wat er gebeurt met een schuld die na de verkoop overblijft.
Kunt u uw huis nog zelf verkopen met een hypotheekachterstand?
Ja. Een betalingsachterstand verandert niets aan uw eigendom: u blijft eigenaar en u mag uw woning verkopen. Pas wanneer u in verzuim bent, krijgt de hypotheekhouder een eigen verkooprecht naast het uwe, en ook dan houdt u nog ruimte om zelf een koper te vinden. Het verschil zit in de tijd die u heeft en in de toestemming die u onderweg nodig heeft. Hoe een snelle verkoop in de praktijk verloopt, leest u op onze pagina over snel verkopen.
- U bent en blijft eigenaar; de bank heeft een hypotheekrecht, geen eigendom.
- Verkoopt u zelf, dan bepaalt u met wie u in zee gaat en welke overdrachtsdatum u afspreekt.
- Is de opbrengst lager dan de hypotheekschuld, dan heeft u medewerking van uw geldverstrekker nodig om de hypotheek te laten doorhalen.
- Neem contact op met uw geldverstrekker voordat u verkoopt, zeker als u een hypotheek met Nationale Hypotheek Garantie heeft.
- Wacht niet tot de deurwaarder langskomt: hoe eerder u handelt, hoe meer routes er nog open staan.
Wat mag de bank doen als u de hypotheek niet meer betaalt?
De bank mag de woning laten veilen, maar niet zomaar en niet onmiddellijk. Artikel 3:268 van het Burgerlijk Wetboek geeft de hypotheekhouder het recht op parate executie: is de schuldenaar in verzuim met de voldoening van hetgeen waarvoor de hypotheek tot waarborg strekt, dan is de hypotheekhouder bevoegd het verbonden goed in het openbaar ten overstaan van een bevoegde notaris te doen verkopen. Hij hoeft daarvoor vooraf geen toestemming aan de rechtbank te vragen. Daar staat tegenover dat de toezichthouder van aanbieders verwacht dat zij zich inspannen: de AFM schrijft dat aanbieders hun best moeten doen om u te helpen als u een betalingsprobleem heeft, en dat zorgvuldigheid en maatwerk daarbij belangrijk zijn.
- De executie begint met een aanzegging per deurwaardersexploot aan de hypotheekgever en de schuldenaar, met het bedrag, de kosten en de notaris erbij.
- De hypotheekhouder kan zijn verhaal alleen langs deze weg halen; een beding dat hem een andere route geeft, is nietig.
- De AFM stelt dat de aanbieder geen hogere kosten in rekening mag brengen dan de schade die door het niet nakomen ontstaat.
- Komt het toch tot een executieverkoop, dan vindt de AFM het belangrijk dat de geldverstrekker probeert een goede prijs voor uw huis te krijgen.
- Tegen het besluit van de bank om te gaan executeren voert u geen verweer in de onderhandse-verkoopprocedure; daarvoor is een apart executiegeschil nodig.
Tot welk moment kunt u een executieveiling nog voorkomen?
Langer dan de meeste mensen denken, maar wel in stappen met harde grenzen. De wet kent drie uitwegen naast elkaar: de achterstand inlopen, een onderhands bod laten goedkeuren, of de hele schuld voldoen. Die laatste route heet lossing: artikel 3:269 BW bepaalt dat tot op het tijdstip van de toewijzing ter veiling of van de goedkeuring door de voorzieningenrechter van de onderhandse verkoop de verkoop kan worden voorkomen door voldoening van hetgeen waarvoor de hypotheek tot waarborg strekt, plus de reeds gemaakte kosten van executie. De termijnen hieronder volgen uit het Wetboek van Burgerlijke Rechtsvordering; laat u bij een lopende executie altijd door uw eigen advocaat of notaris adviseren.
| Moment | Wat er dan nog kan | Wie het in gang zet |
|---|---|---|
| Vóór de aanzegging | Gewoon onderhands verkopen, met toestemming van uw geldverstrekker bij onderwaarde | U, samen met de bank |
| Na de aanzegging, tot 14 dagen vóór de veiling | Een koper kan schriftelijk een onderhands bod doen bij de veilingnotaris | De koper, via de notaris |
| Tot uiterlijk een week vóór de verkoopdatum | Het verzoek om onderhandse verkoop wordt ingediend bij de voorzieningenrechter | Een advocaat of notaris |
| Op de zitting | Belanghebbenden worden gehoord; een hoger bod kan ter zitting worden gedaan | U als belanghebbende |
| Tot de toewijzing of de goedkeuring | Lossing: de verkoop voorkomen door de schuld en de executiekosten te voldoen | U of iemand namens u |
Wat moet u met de bank regelen voordat u verkoopt?
Eén ding vooral: leg het bod voor voordat u tekent. Heeft u een hypotheek met Nationale Hypotheek Garantie, dan is dat geen beleefdheid maar een voorwaarde. NHG schrijft op zijn eigen voorlichtingspagina dat u een bod van een potentiële koper eerst aan uw hypotheekverstrekker voorlegt voordat u het accepteert. Wilt u vooraf weten of uw situatie telt als een reden te goeder trouw, neem dan contact op met uw geldverstrekker voordat u de woning verkoopt; die kan NHG vragen uw situatie te beoordelen.
- Meld uw situatie zelf bij de geldverstrekker, ook als u de achterstand nog hoopt in te lopen.
- Leg elk bod voor aan de geldverstrekker voordat u het accepteert.
- Houd de woning in goede staat; NHG rekent dat mee bij de beoordeling achteraf.
- Blijf betalen wat u kunt, ook VvE-bijdragen, aflossingen en premies, tot de verkoop rond is.
- Vraag schriftelijk bevestiging van wat u met de bank afspreekt, zodat er later geen misverstand ontstaat.
Wat gebeurt er met een restschuld na de verkoop?
Blijft er na de verkoop een schuld over, dan is die niet vanzelf weg. De AFM stelt dat de aanbieder, als de opbrengst onvoldoende is om de hypotheek af te lossen, met u een afbetalingsregeling moet treffen voor het resterende bedrag. Had u een hypotheek met NHG, dan dient de geldverstrekker een verliesdeclaratie in en beoordeelt NHG of de restschuld wordt kwijtgescholden. Dat gebeurt alleen als u aan twee criteria voldoet, en de uitkomst krijgt u per brief.
- Te goeder trouw: NHG noemt onder meer uit elkaar gaan, arbeidsongeschiktheid, een inkomensdaling buiten uw schuld en het overlijden van uw partner.
- Volledige medewerking: u heeft er alles aan gedaan om de restschuld te beperken, de woning in goede staat gehouden en geprobeerd zo hoog mogelijk te verkopen.
- Had of heeft u voldoende inkomen, spaargeld of ander vermogen, dan moet u volgens NHG meebetalen.
- Bij een executoriale veiling geldt volgens NHG in beginsel geen kwijtschelding, omdat u er dan niet alles aan heeft gedaan om het verlies te beperken.
- Voldoet u niet aan alle criteria, dan betaalt u de restschuld terug aan uw geldverstrekker; een eventuele tweede hypotheek zonder NHG valt sowieso buiten de kwijtschelding.
Welke hulp kunt u krijgen naast de verkoop van uw woning?
Verkopen is één oplossing, maar niet altijd de eerste. De Rijksoverheid wijst twee adressen aan: Geldfit, waar u gratis en anoniem terecht kunt met al uw vragen, telefonisch via 0800-8115, en uw eigen gemeente voor advies, schuldbemiddeling of schuldsanering. Aan dat gemeentelijke traject hangen wettelijke termijnen, zodat u weet waar u aan toe bent. Loopt er al een executie, dan is dat extra reden om er snel bij te zijn.
- Binnen 4 weken na uw melding bij de gemeente hoort u welke hulp u kunt verwachten.
- Binnen 8 weken na de melding beslist de gemeente of u hulp krijgt; dat kan langer duren als gegevens ontbreken.
- Bij een bedreigende situatie, zoals uit huis gezet worden of afsluiting van gas, water of elektriciteit, moet de gemeente u binnen 3 dagen helpen.
- Werken schuldeisers niet mee aan een minnelijke regeling, dan kan de rechter een traject via de Wsnp openen.
- Raadpleeg bij belasting, erfrecht of huurrecht altijd uw notaris of een eigen adviseur.
Hoe ziet een verkoop zonder voorbehoud er in de praktijk uit?
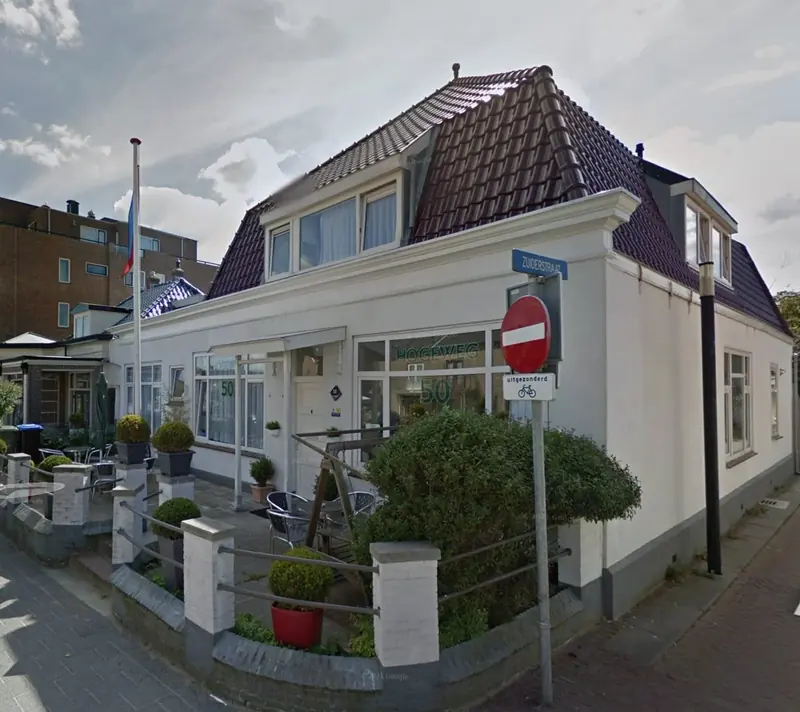
Zonder bezichtigingsrondes en zonder een koper die nog een hypotheek moet regelen. Een voorbeeld uit onze eigen aankopen is Hogeweg 50 in Zandvoort: één bezoek aan de woning, daarna een vast bod, en na de overdracht hebben wij het pand zelf gerenoveerd. Voor een verkoper met een achterstand telt vooral dat de datum en het bedrag al vastliggen voordat de bank verdere stappen zet. Hoe zo'n traject loopt, staat uitgebreider op onze pagina over snel verkopen en in ons artikel over wat een woningopkoper precies is.
- Eén bezoek van ongeveer een half uur, geen Funda-plaatsing en geen open huizen.
- Het bod komt op papier, zodat u het aan uw geldverstrekker kunt voorleggen.
- U hoeft niets op te knappen, te stucen of te ontruimen voordat u met ons in gesprek gaat.
- U zit nergens aan vast; oriënteren mag, ook als u nog met uw bank in gesprek bent.
- U mag een eigen makelaar, adviseur of familielid meenemen in het gesprek.
Wat betekent dit als u aan Stadswaarborg verkoopt?
Wij zijn zelf de koper en kopen met eigen middelen, dus er is geen financieringsvoorbehoud en het bod staat vast. U ontvangt binnen 24 uur een bod, u kiest de overdrachtsdatum en een directe aanbetaling is mogelijk. Dat neemt uw achterstand niet weg, maar het haalt de onzekerheid uit het verkooptraject. Ook ons bod legt u eerst voor aan uw geldverstrekker; bij onderwaarde beslist die mee. Wilt u weten waar u staat, vraag dan vrijblijvend een bod aan, of lees eerst huis niet verkocht en dubbele lasten als u twee woningen draagt.
- Binnen 24 uur een bod, zonder bezichtigingsrondes en zonder Funda-plaatsing.
- Eigen middelen, dus geen financieringsvoorbehoud en een vast bod dat na acceptatie niet meer verandert.
- Geen makelaars- en notariskosten; wat wij bieden, ontvangt u.
- 10 procent waarborgsom bij de notaris en een directe aanbetaling is mogelijk.
- U kiest de overdrachtsdatum, in overleg met uw geldverstrekker.
Kort samengevat
- Meld uw achterstand zelf bij de geldverstrekker voordat de deurwaarder langskomt.
- Leg elk bod op uw woning eerst voor aan uw geldverstrekker, zeker bij een hypotheek met NHG.
- Houd de woning in goede staat en blijf betalen wat u kunt tot de overdracht.
- Meld u bij uw gemeente of bij Geldfit, ook als u al besloten heeft te verkopen.
- Laat u bij een lopende executie bijstaan door uw eigen advocaat of notaris.