Kennisbank
Huis niet verkocht en dubbele lasten: 4 uitwegen
Door Marcel Hartman · gepubliceerd · bijgewerkt · leestijd 10 min
In het kort
Is uw huis niet verkocht en lopen de dubbele lasten door, dan heeft u vier uitwegen: de periode overbruggen met een overbruggingskrediet, de woning tijdelijk verhuren, het verkoopplan aanpassen of rechtstreeks aan een directe koper verkopen. Fiscaal loopt er intussen een klok: de rente van uw oude woning is aftrekbaar tot en met het derde kalenderjaar na het jaar waarin u de woning verliet. Daarna verhuizen de woning en de schuld naar box 3 en vervalt de aftrek.
U woont al in uw nieuwe huis, maar de oude woning staat er nog. Elke maand gaan er twee keer vaste lasten af, en de enige tip die u krijgt is geduld hebben. De vraag is dan niet alleen hoe u de woning verkocht krijgt, maar ook hoe lang u dit wilt en kunt volhouden.
Wat kosten dubbele woonlasten u eigenlijk per maand?
Meer dan twee keer hypotheekrente. Zolang de oude woning van u is, blijven alle eigenaarslasten doorlopen, ook als er niemand woont. Daar komt de rente van een eventueel overbruggingskrediet bij, die bovenop uw nieuwe hypotheeklasten komt. Zet die posten één keer compleet op een rij en reken uit wat één maand wachten u kost. Dat bedrag is het vergelijkingspunt bij elke keuze verderop in dit artikel. Een leegstaande woning vraagt bovendien aandacht van uw verzekeraar: veel polissen stellen voorwaarden bij langdurige leegstand, dus meld het en vraag na wat er precies verzekerd blijft. Wat een snelle, zekere verkoop in deze situatie oplost, leest u op onze pagina over dubbele woonlasten.
- Hypotheekrente van de oude woning, plus de rente van een overbruggingskrediet
- Gemeentelijke heffingen zoals onroerendezaakbelasting en rioolheffing
- Opstalverzekering, en bij een appartement de maandelijkse VvE-bijdrage
- Vastrecht voor energie en water, ook bij leegstand
- Onderhoud, tuin en de ritten om de woning te controleren
Hoe lang blijft de hypotheekrente van uw oude woning aftrekbaar?
Tot en met het derde kalenderjaar na het jaar waarin u de woning verliet. De Belastingdienst noemt dit de verhuisregeling: u mag uw vorige woning nog maximaal drie jaar als eigen woning opgeven, op voorwaarde dat de woning leegstaat, te koop staat en in het jaar van de verhuizing of in een van de drie jaren daarvoor uw hoofdverblijf was. In het voorbeeld dat de Belastingdienst zelf geeft, bij een woning die vanaf 1 mei 2023 leeg te koop staat, eindigt de termijn op 31 december 2026. Over die leegstaande woning rekent u in die periode geen eigenwoningforfait; de rente blijft wel aftrekbaar. Is de termijn voorbij en is de woning nog niet verkocht, dan geeft u de woning en de bijbehorende schuld op in box 3 en vervalt de renteaftrek. Heeft u dan overwaarde, dan werkt die door in de renteaftrek van uw nieuwe woning. De rente van een overbruggingskrediet is aftrekbaar gedurende de maximale looptijd van dat krediet. Laat uw belastingadviseur of notaris uw situatie narekenen voordat u een keuze maakt.
| Situatie | Gevolg voor de renteaftrek |
|---|---|
| Oude woning staat leeg en te koop, binnen de termijn | Rente aftrekbaar in box 1 |
| U verhuurt de woning tijdelijk | Geen renteaftrek; woning en schuld naar box 3 |
| Verhuur stopt binnen de termijn, woning weer leeg en te koop | Rente weer aftrekbaar, tot het einde van de termijn |
| Termijn verstreken, woning nog niet verkocht | Geen renteaftrek; woning en schuld in box 3 |
| Overbruggingskrediet | Rente aftrekbaar gedurende de maximale looptijd van het krediet |
Uitweg 1: is een overbruggingskrediet een oplossing of uitstel?
Het koopt tijd, het verlaagt uw lasten niet. Met een overbruggingskrediet financiert u de aankoop van de nieuwe woning vooruit op de overwaarde van de oude. Is die woning nog niet verkocht, dan houden geldverstrekkers meestal een marge van tien procent aan: u leent dan maximaal negentig procent van de getaxeerde waarde min de hypotheek die er nog op rust. De looptijd is eindig. De Consumentenbond noemt meestal vierentwintig maanden, met verlenging die mogelijk maar niet vanzelfsprekend is; andere overzichten noemen een termijn van zes maanden tot twee jaar. De rente ligt hoger dan bij een gewone hypotheek, met een genoemd gemiddelde van ongeveer 5,5 procent en uitschieters tot 6 procent. Daar komen eenmalige kosten bij. Het echte risico zit aan het eind: verkoopt de woning niet binnen de termijn en lukt verlenging niet, dan moet u alsnog iets regelen, soms onder tijdsdruk. Wie al tegen die grens aanloopt, kan het vrijblijvend een bod aanvragen naast de aflosdatum van het krediet leggen.
- Maximaal ongeveer 90 procent van de waarde min de resterende hypotheek, zolang de woning niet verkocht is
- Looptijd meestal zes maanden tot twee jaar; verlenging is niet gegarandeerd
- Rente hoger dan bij een gewone hypotheek, ongeveer een procentpunt erboven
- Eenmalige kosten als indicatie: afsluitkosten 200 tot 500 euro, notaris 600 tot 1.000 euro, taxatie 95 tot 800 euro, advies vanaf 1.500 euro
- Banken toetsen vaak of u de dubbele lasten een jaar lang kunt dragen
Uitweg 2: mag u de woning tijdelijk verhuren terwijl die te koop staat?
Alleen met een vergunning van de gemeente, en het kost u de renteaftrek. Verhuren zonder meer is sinds de Wet vaste huurcontracten van 1 juli 2024 risicovol: nieuwe huurders krijgen in beginsel een contract voor onbepaalde tijd, met volledige huurbescherming. Voor een te koop staande koopwoning bestaat een uitzondering via artikel 15 van de Leegstandwet. De gemeente verleent zo'n vergunning voor een koopwoning in één keer voor vijf jaar, maar u moet aantonen dat de woning tegen een redelijke prijs te koop staat, bijvoorbeeld met een verkoopopdracht, een advertentie of een taxatierapport. Het huurcontract loopt minimaal zes maanden, de verhuurder zegt op met minimaal drie maanden en de huurder met maximaal één maand. De huurprijs is bij een koopwoning vrij overeen te komen. Toestemming van uw hypotheekverstrekker is altijd nodig; de gemeente controleert dat niet. De leges verschillen per gemeente: Den Haag rekent 202,40 euro. Fiscaal betaalt u een prijs, want tijdens de verhuur vervalt de renteaftrek. En een verhuurde woning verkoopt anders dan een lege: de huur loopt door bij de nieuwe eigenaar. Welke routes u dan heeft, leest u in ons artikel over een verhuurde woning verkopen.
- Vergunning op grond van artikel 15 Leegstandwet, aan te vragen bij uw gemeente
- Voor een te koop staande koopwoning in één keer vijf jaar geldig
- Huurcontract minimaal zes maanden; opzegtermijn verhuurder minimaal drie maanden
- Huurprijs vrij overeen te komen; toestemming van de hypotheekverstrekker verplicht
- Tijdens de verhuur geen renteaftrek: woning en schuld gaan naar box 3
Uitweg 3: helpt het om de vraagprijs of het verkoopplan aan te passen?
Soms wel, maar begin bij de oorzaak en niet bij de prijs. De markt is ruimer geworden: in het derde kwartaal van 2026 stonden er ongeveer 39.000 woningen te koop bij NVM-makelaars, bijna een kwart meer dan een jaar eerder, en de gemiddelde verkooptijd liep op naar 31 dagen tegen 29 dagen een jaar eerder. Dat gemiddelde telt alleen woningen die verkocht zijn; de woningen die blijven staan, zitten er niet in. Loop daarom eerst de presentatie, de foto's, de bouwkundige staat en de vergelijkbare verkopen in uw straat na, en bespreek met uw makelaar wat er in de terugkoppeling van bezichtigingen terugkomt. Welke oorzaken er meestal achter zitten, hebben wij op een rij gezet in ons artikel over een huis dat al lang te koop staat. Weegt u daarna een prijsaanpassing af, zet die dan naast het bedrag dat u in stap één heeft uitgerekend: nog een paar maanden dubbele lasten kosten ook geld, en dat geld komt niet terug.
Uitweg 4: wat levert rechtstreeks verkopen met een vaste datum op?
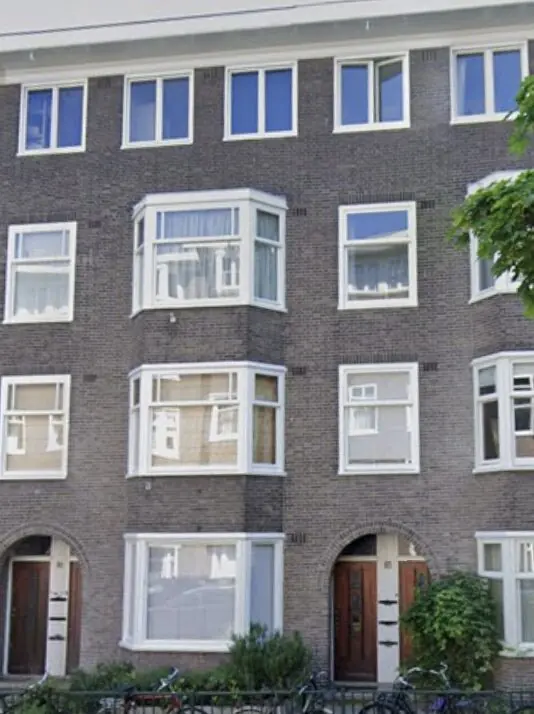
Een bekende einddatum voor de lasten, in plaats van een onzekere. Bij een rechtstreekse verkoop aan een partij die zelf de koper is, hangt de verkoop niet af van een hypotheek, een taxatie of een bouwkundige keuring van een derde. U spreekt een prijs en een leveringsdatum af en vanaf die datum stoppen de lasten van de oude woning. Zo kochten wij de portiekwoning aan de Vechtstraat 184 in de Amsterdamse Rivierenbuurt: de overdracht vond plaats op de datum die de verkoper zelf koos, waarna wij de woning hebben gerenoveerd en verhuurd. Vergelijk altijd nettobedragen en niet een vraagprijs met een bod: bij een openbare verkoop gaan er nog courtage, promotiekosten en de maanden dubbele lasten af, en bij een rechtstreekse verkoop is het bod een vast bedrag zonder aftrek van kosten. Wat het beste past, hangt af van wat u belangrijk vindt: de hoogst haalbare opbrengst of zekerheid over de datum. Op onze pagina over dubbele woonlasten staat wat wij in deze situatie precies doen.
| Uitweg | Wat het oplost | Waar u op moet letten |
|---|---|---|
| Overbruggingskrediet | Financiert de aankoop vooruit op de overwaarde | Lost de dubbele lasten niet op; looptijd en verlenging zijn eindig |
| Tijdelijk verhuren | Huurinkomsten tijdens de verkoopperiode | Vergunning nodig, renteaftrek vervalt, toestemming van de bank vereist |
| Verkoopplan of vraagprijs aanpassen | Kan de verkoop weer op gang brengen | Geen zekerheid over de datum; de lasten lopen door |
| Rechtstreeks verkopen | Een vaste datum waarop de lasten stoppen | Vergelijk nettobedragen, niet een vraagprijs met een bod |
Welke afspraken beschermen u als u nog moet kopen?
De afspraken die u maakt vóórdat u tekent. Heeft u de nieuwe woning nog niet gekocht, dan kunt u in de koopovereenkomst een voorbehoud van verkoop van uw eigen woning laten opnemen: lukt de verkoop niet op tijd, dan kunt u de koop van de nieuwe woning ontbinden. Zo'n voorbehoud is een risico voor de verkoper en wordt daarom niet altijd geaccepteerd, maar vragen kost niets. Heeft u al gekocht, dan zit de ruimte aan de andere kant: een latere leveringsdatum, een aanbetaling om de overbrugging te verlichten of een harde einddatum voor de lasten van de oude woning. Zet die mogelijkheden naast elkaar voordat de termijn van uw overbruggingskrediet of van de verhuisregeling verstrijkt, niet erna. Wilt u weten wat er in uw geval mogelijk is, dan kunt u altijd vrijblijvend een bod aanvragen en dat naast uw lopende verkoop leggen.
- Voorbehoud van verkoop van uw eigen woning bij de aankoop, als de verkoper dat accepteert
- Een langere financieringstermijn, zodat u niet in tijdsnood komt
- Een leveringsdatum die aansluit op uw verhuizing in plaats van andersom
- Een directe aanbetaling om een overbruggingskrediet te verlichten
- Een harde einddatum voor de lasten van de oude woning
Wat betekent dit als u aan Stadswaarborg verkoopt?
Dan weet u binnen een dag waar u staat en kent u de datum waarop de dubbele lasten stoppen. Wij zijn zelf de koper en kopen met eigen middelen, dus er is geen financieringsvoorbehoud en de verkoop kan niet alsnog afketsen op de bank van een koper. U ontvangt binnen 24 uur een reactie op uw aanvraag en bij overeenstemming een vast bod dat na acceptatie niet meer verandert, zonder aftrek van kosten. De afspraken leggen wij vast bij de notaris, met 10% waarborgsom bij de notaris en, als u dat wilt, een directe aanbetaling. U kiest de overdrachtsdatum: snel als u de lasten wilt stoppen, later als u juist tijd nodig heeft. Makelaars- en notariskosten betaalt u niet. Een aanvraag is vrijblijvend en verandert niets aan uw lopende verkoop; u mag altijd een eigen makelaar, adviseur of familielid laten meekijken.
- Wij zijn zelf de koper: geen financieringsvoorbehoud
- Binnen 24 uur een reactie op uw aanvraag
- 10% waarborgsom bij de notaris en een directe aanbetaling mogelijk
- Geen makelaars- en notariskosten; wat wij bieden, ontvangt u
- U kiest de overdrachtsdatum, snel of juist later
Kort samengevat
- Reken één keer uit wat een maand dubbele lasten u werkelijk kost, inclusief heffingen en verzekering
- Zoek op in welk jaar u de oude woning heeft verlaten en bepaal wanneer de driejaarstermijn afloopt
- Vraag bij uw geldverstrekker na tot wanneer het overbruggingskrediet loopt en of verlenging mogelijk is
- Meld de leegstand bij uw verzekeraar en vraag na wat er verzekerd blijft
- Leg de vier uitwegen naast elkaar in nettobedragen en kies op zekerheid én opbrengst