Kennisbank
Huis overkopen van partner of samen verkopen?
Door Marcel Hartman · gepubliceerd · leestijd 10 min
In het kort
Het huis overkopen van partner betekent twee dingen tegelijk regelen: het aandeel in de eigendom overnemen bij de notaris en door de bank uit de hoofdelijke aansprakelijkheid laten ontslaan. Het eerste spreekt u samen af, het tweede beslist uw geldverstrekker op basis van uw eigen inkomen. Lukt dat niet, dan blijft samen verkopen over, en dan is de vraag vooral hoe snel en hoe zeker u dat wilt doen.
U wilt in de woning blijven en uw ex-partner uitkopen, of u twijfelt of dat verstandig is. Beide routes beginnen bij hetzelfde getal: wat is de woning waard en wat staat er nog aan hypotheek op. Hieronder leest u hoe de uitkoopsom wordt berekend, waar de bank op toetst, wat het kost en wanneer samen verkopen de rustigste keuze is.
Wat betekent het om het huis over te kopen van uw partner?
Het zijn twee aparte stappen die allebei moeten lukken. De eerste is de eigendom: de notaris maakt een akte van verdeling waarin het aandeel van uw ex-partner op uw naam komt. De tweede is de hypotheek: uw geldverstrekker moet uw ex-partner ontslaan uit de hoofdelijke aansprakelijkheid, zodat alleen u nog aansprakelijk bent voor de lening. Die tweede stap is geen onderlinge afspraak maar een beslissing van de bank, en zonder die beslissing blijft uw ex gewoon aansprakelijk, ook als de woning al op uw naam staat.
- Eigendom: akte van verdeling bij de notaris, waarmee uw ex-partner zijn of haar aandeel aan u levert
- Hypotheek: ontslag uit de hoofdelijke aansprakelijkheid, aan te vragen bij uw geldverstrekker via een adviseur
- Financiering: meestal een nieuwe of verhoogde lening om de uitkoopsom te betalen
- Fiscaal: de rente over het deel dat u bijleent om uit te kopen is onder voorwaarden aftrekbaar
- Vastleggen: de afspraken horen in het echtscheidingsconvenant of de verdelingsovereenkomst te staan
Hoe berekent u de uitkoopsom bij een scheiding?
U gaat uit van de waarde van de woning, niet van wat u er ooit voor heeft betaald. De Belastingdienst neemt als uitgangspunt de waarde in het economisch verkeer, bijvoorbeeld de waarde uit een taxatierapport. Trek daar de hypotheekschuld van af en u houdt de overwaarde over; het deel daarvan dat uw ex-partner toekomt, is in beginsel de uitkoopsom. Spreekt u een lager bedrag af dan de waarde, dan kan het verschil worden gezien als een schenking of als alimentatie, met belastinggevolgen voor een van u beiden.
| Stap | Rekenvoorbeeld (indicatie) | Waar u op let |
|---|---|---|
| Waarde van de woning | € 400.000 | Laat taxeren; een vraagprijs of een WOZ-beschikking is geen taxatiewaarde |
| Hypotheekschuld | € 250.000 | Vraag het actuele saldo op, inclusief eventuele boeterente bij aflossen |
| Overwaarde | € 150.000 | Waarde min schuld; bij een hogere schuld is er juist een restschuld |
| Uitkoopsom | € 75.000 bij gelijke eigendomsverhouding | Bij samenwoners volgt het aandeel uit de leveringsakte, niet automatisch uit de helft |
| Benodigde financiering | € 325.000 | De bestaande schuld plus de uitkoopsom; hierop toetst de geldverstrekker |
Wanneer gaat de bank akkoord met ontslag uit de hoofdelijke aansprakelijkheid?
Als u de volledige lasten in uw eentje kunt dragen. Heeft u een hypotheek met Nationale Hypotheek Garantie, dan laat uw adviseur eerst de Beheertoets uitvoeren; die toets laat volgens NHG zien of de maandlasten betaalbaar zijn voor één geldnemer. De beheercriteria zijn samen met het Nibud opgesteld en kijken naar uw huidige situatie: het gezamenlijke inkomen van een tweeverdienershuishouden telt niet meer mee en een alleenstaande heeft een ander uitgavenpatroon dan samenwonenden. Valt de acceptatienorm negatief uit maar de beheernorm positief, dan mag de geldverstrekker een zogenoemde explain toepassen, waarbij hij zelf moet beoordelen of de lening verantwoord is en of de betaalbaarheid bestendig is.
- De vertrekkende partner is geen eigenaar meer en heeft de woning duurzaam verlaten
- Er zijn geen actuele betalingsachterstanden op de lening
- De toetsing valt positief uit, op de acceptatienormen of op de beheercriteria
- Geldverstrekkers stellen vaak een grens aan het aflossingsvrije deel, bijvoorbeeld maximaal 50% van de marktwaarde
- Aan te leveren stukken: het notariële concept van de akte van verdeling, de echtscheidingsbeschikking of de beëindigingsovereenkomst, recente inkomensgegevens en de uitkomst van de Beheertoets
- Komt u er niet uit, dan kan NHG kijken naar aanpassing van de lening of een eenmalige aflossing om verkoop met verlies te voorkomen
Wat kost het om het huis van uw ex-partner over te nemen?
Naast de uitkoopsom zelf betaalt u de kosten van de overname. Bij een scheiding betaalt u geen overdrachtsbelasting als u eigenaar wordt van een woning die eerder van u samen was, maar de Belastingdienst stelt daarbij één voorwaarde: de woning moet hebben behoord tot een algehele of beperkte gemeenschap van goederen. Was u niet getrouwd, of had u huwelijkse voorwaarden zonder die gemeenschap, dan zijn de gewone tarieven in beeld. Notaristarieven zijn niet vast; de beroepsorganisatie adviseert om bij meerdere notarissen een offerte op te vragen en te letten op bijkomende posten zoals kadasterkosten en btw.
| Kostenpost | Wat geldt in 2026 | Toelichting |
|---|---|---|
| Overdrachtsbelasting bij verdeling na scheiding | Vrijgesteld | Alleen als de woning tot een algehele of beperkte gemeenschap van goederen behoorde |
| Overdrachtsbelasting in de overige gevallen | 2% bij zelf bewonen; 0% startersvrijstelling; 8% als het geen hoofdverblijf wordt | De startersvrijstelling geldt bij een leeftijd vanaf 18 en onder 35 jaar en een woningwaarde tot € 555.000 in 2026 |
| Akte van verdeling en hypotheekakte | Tarief per notaris verschillend | Vraag meerdere offertes op en let op kadasterkosten en 21% btw |
| Taxatie | Vrijwel altijd nodig | De geldverstrekker wil een onderbouwde marktwaarde; een WOZ-waarde volstaat niet |
| Advies en bemiddeling | Afhankelijk van uw adviseur | Het verzoek om ontslag uit de hoofdelijke aansprakelijkheid loopt bij veel banken verplicht via een adviseur |
Welke fiscale gevolgen heeft uitkopen of samen verkopen?
De belangrijkste gevolgen zitten in de hypotheekrenteaftrek en in de eigenwoningreserve. Blijft u in de woning, dan kunt u volgens de Belastingdienst meestal de rente over de hele lening aftrekken, en is ook de rente over het deel dat u bijleent voor de uitkoop onder voorwaarden aftrekbaar. Let op de vorm van de nieuwe lening: voor een aflossingsvrije lening is geen hypotheekrenteaftrek mogelijk, voor een annuïtaire of lineaire lening die aan het einde van de looptijd is afgelost wel. Gaat u uit elkaar en is er een eigenwoningreserve, dan moet u die verdelen: bij gemeenschap van goederen heeft ieder 50%, bij huwelijkse voorwaarden volgt de verdeling uit de akte en bij samenwoners meestal uit de eigendomsverhouding. Deze regels pakken per situatie anders uit; raadpleeg uw notaris, belastingadviseur of mediator voordat u iets vastlegt. De volgorde van scheiden en verkopen, met de tweejaarstermijn die daarbij hoort, hebben wij apart uitgewerkt in eerst scheiden of eerst het huis verkopen.
- Rente over de uitkooplening is onder voorwaarden aftrekbaar; over een aflossingsvrij deel niet
- De eigenwoningreserve wordt verdeeld en telt via de bijleenregeling mee bij een volgende woning
- Koopt u uit voor minder dan de waarde, dan kan het verschil een schenking zijn waarover schenkbelasting verschuldigd kan zijn
- Krijgt een van u bij de verdeling meer dan waar hij of zij recht op heeft, dan kan ook daar schenkbelasting spelen
- Legt u het verschil vast als alimentatie, dan gelden andere regels voor aftrek en aangifte
Wanneer is samen verkopen verstandiger dan uitkopen?
Als de uitkoop alleen rondkomt door uzelf krap te zetten, of als de bank er niet aan wil. Een negatieve toets is vervelend, maar het is ook informatie: de lasten passen dan niet bij uw inkomen zoals dat nu is. Samen verkopen heeft bovendien één voordeel dat uitkopen niet heeft: bij de overdracht bij de notaris eindigt de hoofdelijke aansprakelijkheid voor u allebei tegelijk. Loopt het gesprek met uw ex vast, dan leest u de stappen in ons artikel over een partner die niet meewerkt.
| Route | Wat u ervoor nodig heeft | Wat het u oplevert |
|---|---|---|
| Uitkopen en blijven wonen | Een positieve toets bij de bank, een taxatie en financiering van de uitkoopsom | U blijft wonen waar u woont; uw ex is los van de hypotheek zodra de bank het ontslag verleent |
| Samen verkopen via een makelaar | Overeenstemming over prijs en aanpak, en ruimte om de lasten te blijven dragen | U betaalt courtage en wacht op een koper, met een onzekere einddatum |
| Samen verkopen aan een directe koper | Overeenstemming over het bod en een afspraak over de overdrachtsdatum | Een vast bedrag om mee te rekenen en een bekende datum waarop de aansprakelijkheid eindigt |
| Voorlopig niets doen | Beiden de lasten kunnen dragen | Rust op korte termijn, maar u blijft samen eigenaar en samen aansprakelijk |
Waarom een vast bod het gesprek over uitkopen eenvoudiger maakt
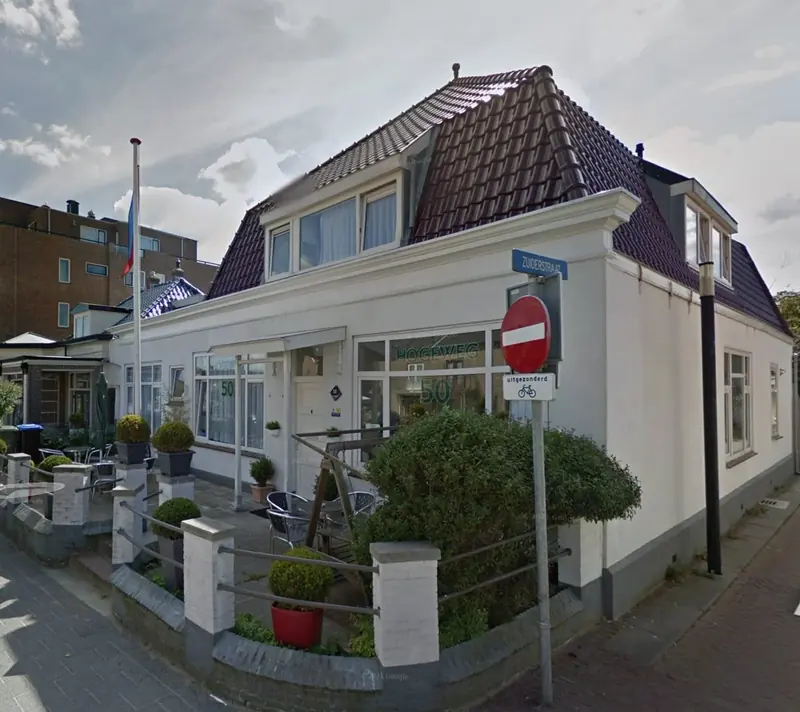
Zolang de waarde een schatting is, gaat elk gesprek over aannames. Met een bedrag op papier kunt u uitrekenen of de uitkoop haalbaar is en wat ieder overhoudt als dat niet lukt. Uw adviseur kan dan met een vast getal naar de bank, en uw mediator of advocaat kan de verdeling onderbouwen in plaats van vooruitlopen op een vraagprijs. Een voorbeeld uit onze eigen aankopen laat zien hoe kort dat traject kan zijn: de woning aan de Hogeweg 50 in Zandvoort kochten wij na één bezoek met een vast bod, waarna wij het pand zelf hebben gerenoveerd. Die aankoop was geen scheidingsverkoop, maar het mechanisme is hetzelfde: eerst een concreet bedrag en een bekende datum, daarna pas de rest beslissen. Rechtstreeks verkopen is niet voor iedereen de beste keuze; een makelaar of adviseur kan ook in dit traject uw eigen vertrouwenspersoon blijven. Meer over de praktische kant leest u op onze pagina over verkopen bij een scheiding.
Wat betekent dit als u aan Stadswaarborg verkoopt?
Wij zijn zelf de koper en kopen met eigen middelen. Beide partners ontvangen binnen 24 uur hetzelfde bod op papier, zonder financieringsvoorbehoud, dat na acceptatie niet meer verandert. U betaalt geen makelaars- en notariskosten, zodat uw adviseur of mediator met het exacte bedrag kan rekenen. Bij het tekenen van de koopovereenkomst storten wij 10% waarborgsom bij de notaris en is een directe aanbetaling mogelijk. U kiest samen de overdrachtsdatum, van enkele weken tot maximaal 2 jaar, zodat u de verkoop kunt afstemmen op de verdere afwikkeling. Er komen geen bezichtigingen en de woning gaat niet op Funda. Een bod aanvragen is vrijblijvend en verandert niets aan uw juridische positie; u mag het voorstel eerst bespreken met uw advocaat, mediator of een eigen makelaar. Wilt u weten wat er te verdelen valt voordat u de keuze maakt? Lees meer over verkopen bij een scheiding of vraag direct een vrijblijvend bod aan.
Kort samengevat
- Laat de woning taxeren voordat u over een uitkoopsom praat; een WOZ-waarde of vraagprijs is geen taxatiewaarde
- Vraag de actuele hypotheekschuld op, inclusief eventuele boeterente bij aflossen
- Laat uw adviseur de toets bij de bank doen voordat u afspraken vastlegt in het convenant
- Controleer of uw situatie onder de vrijstelling van overdrachtsbelasting valt; dat hangt af van uw relatievorm
- Spreek een uiterste datum af waarop duidelijk is of de uitkoop lukt, zodat samen verkopen een reëel alternatief blijft