Kennisbank
Huis snel verkopen na aankoop: kosten, belasting en opties
Door Marcel Hartman · gepubliceerd · leestijd 8 min
In het kort
Een huis snel verkopen na aankoop mag: er bestaat geen wettelijke minimale bezitstermijn. De kosten zitten vooral in wat u bij de aankoop al betaalde en in een mogelijke vergoeding voor het vervroegd aflossen van uw hypotheek. Verkoopt u binnen zes maanden, dan hoeft uw koper dankzij artikel 13 van de Wet op belastingen van rechtsverkeer maar over een deel van de koopsom overdrachtsbelasting te betalen; in de koopovereenkomst legt u vast wie dat voordeel krijgt.
U heeft kortgeleden een woning gekocht en wilt alweer verkopen. Soms komt dat door een nieuwe baan of een relatie die anders loopt, soms doordat de verbouwing duurder uitvalt dan gedacht. De vraag is dan vooral: mag dit zomaar, en wat kost het u.
Mag ik mijn huis kort na de aankoop alweer verkopen?
Ja. De wet kent geen minimale periode waarin u eigenaar moet blijven. U bent eigenaar en mag zelf bepalen wanneer u verkoopt, ook als de sleuteloverdracht pas een paar weken geleden was. Wat wel kan knellen, zijn afspraken die u zelf bent aangegaan: een hypotheekakte, een antispeculatiebeding bij een nieuwbouwwoning of een gemeentelijke zelfbewoningsplicht. Die beperkingen staan in uw koopakte, leveringsakte of de voorwaarden van de gemeente. Loop die stukken daarom eerst na, of vraag uw notaris ernaar voordat u verder gaat. Een antispeculatiebeding verbiedt verkoop meestal niet, maar koppelt er een boete of een terugbetaling aan; een zelfbewoningsplicht schrijft voor dat u er een aantal jaren zelf moet wonen. Weet u eenmaal welke afspraken gelden, dan is de volgende vraag hoe snel het kan. Op onze pagina over snel verkopen leest u welke termijnen in de praktijk haalbaar zijn.
- Controleer uw leveringsakte op een antispeculatiebeding of kettingbeding
- Vraag bij nieuwbouw na of een zelfbewoningsplicht van de gemeente geldt
- Kijk in uw hypotheekvoorwaarden wat er bij vervroegd aflossen is afgesproken
- Vraag uw notaris om de stukken te beoordelen voordat u een bod accepteert
Wat kost het om kort na de aankoop weer te verkopen?
Het pijnlijke van snel doorverkopen is niet de verkoop zelf, maar de aankoopkosten die u net heeft gemaakt. Die kosten koper verdient u in korte tijd zelden terug. In 2026 betaalt u als koper die zelf in de woning gaat wonen 2 procent overdrachtsbelasting; starters tot 35 jaar betalen onder voorwaarden 0 procent, tot een woningwaarde van 555.000 euro. Gaat u er niet zelf wonen, dan geldt 8 procent. Daarnaast betaalde u notaris-, taxatie- en advieskosten, en bij een hypotheek met Nationale Hypotheek Garantie een eenmalige premie van 0,4 procent van het hypotheekbedrag. Zet die posten op een rij voordat u een beslissing neemt.
| Kostenpost | Wanneer betaald | Krijgt u die terug bij snelle verkoop? |
|---|---|---|
| Overdrachtsbelasting (2%, 0% of 8% in 2026) | Bij de aankoop | Nee, maar uw koper kan er binnen zes maanden voordeel van hebben |
| Notariskosten leveringsakte en hypotheekakte | Bij de aankoop | Nee |
| Taxatie, hypotheekadvies en bemiddeling | Bij de aankoop | Nee |
| Eenmalige NHG-premie (0,4% in 2026) | Bij het afsluiten van de hypotheek | Nee |
| Vergoeding voor vervroegd aflossen | Bij de verkoop | Niet van toepassing; vraag vooraf een berekening |
| Makelaarscourtage bij een nieuwe verkoopopdracht | Bij de verkoop | Niet van toepassing; bij een directe koper vervalt deze post |
Moet mijn koper opnieuw overdrachtsbelasting betalen?
Niet over het volle bedrag, als de overdracht binnen zes maanden plaatsvindt. Artikel 13 van de Wet op belastingen van rechtsverkeer bepaalt dat bij een verkrijging binnen zes maanden na een vorige verkrijging van dezelfde goederen de heffingsgrondslag wordt verminderd met het bedrag waarover al belasting is betaald. In de praktijk betaalt uw koper dan alleen over het verschil tussen uw aankoopprijs en de nieuwe koopsom. De termijn loopt van levering tot levering bij de notaris, niet vanaf de datum van de koopovereenkomst.
- De termijn is zes maanden en loopt van notariële levering tot notariële levering
- Het voordeel komt volgens de wet toe aan de koper, niet aan u als verkoper
- In de koopovereenkomst kunt u vastleggen dat de koper het verschil aan u vergoedt
- Kocht u met de startersvrijstelling van 0 procent, dan is er niets om te verminderen
- Laat uw notaris de berekening maken; bij verschillende tarieven loopt die anders
Betaal ik belasting over de winst als ik snel weer verkoop?
Over de verkoop van uw eigen woning betaalt u op dat moment geen extra inkomstenbelasting. De Belastingdienst rekent de overwaarde wel tot uw vermogen. Koopt u binnen drie jaar weer een woning, dan krijgt u te maken met de bijleenregeling: uw eigenwoningreserve verlaagt de schuld waarover u hypotheekrente mag aftrekken. Die reserve vervalt drie jaar na de verkoop. Koopt en verkoopt u stelselmatig woningen, of voegt u met eigen arbeid of voorkennis waarde toe, dan kan de winst wel belast zijn als resultaat uit overige werkzaamheden. Dat is maatwerk; raadpleeg uw notaris of belastingadviseur over uw eigen situatie. Houd er ook rekening mee dat de aftrek van hypotheekrente stopt zodra de woning niet langer uw eigen woning is. Verkoopt u met verlies, dan hoort de restschuld bij uw schulden in de aangifte. Vraag uw adviseur om de gevolgen door te rekenen voordat u tekent, niet erna.
Wat gebeurt er met mijn hypotheek en een eventuele boeterente?
Bij de overdracht lost de notaris uw hypotheek af uit de koopsom. Had u een rente voor een vaste periode, dan mag uw geldverstrekker daarvoor een vergoeding rekenen. De AFM stelt dat die vergoeding maximaal het werkelijk geleden financiële nadeel van de geldverstrekker mag zijn, en dat u vóór het aflossen een berekening krijgt met de gebruikte uitgangspunten. In die berekening horen ook uw jaarlijkse boetevrije ruimte en de resterende rentevastperiode terug te komen. Vraag uw bank daarom eerst om een opgave, zodat u weet wat er netto overblijft.
- Vraag uw geldverstrekker schriftelijk om een berekening van de vergoeding
- Controleer of de boetevrije ruimte van dit jaar is meegerekend
- Vraag ook naar de kosten van doorhaling (royement) van de hypotheek
- Blijft er een restschuld over, bespreek dan met uw bank hoe u die aflost
- Heeft u NHG, dan kan een restschuld onder voorwaarden worden kwijtgescholden
Welke routes heeft u als u snel na de aankoop wilt verkopen?
Er zijn er drie, en ze verschillen vooral in zekerheid, kosten en doorlooptijd. Opnieuw via een makelaar betekent een nieuwe verkoopopdracht, opnieuw bezichtigingen en opnieuw courtage, terwijl de woning net op Funda heeft gestaan. Zelf verkopen scheelt courtage, maar u regelt alles en u draagt het risico dat de koper zijn financiering niet rond krijgt. Rechtstreeks verkopen aan een partij die zelf de koper is, geeft een vast bod zonder financieringsvoorbehoud en een overdrachtsdatum die u kiest. Welke route past, hangt af van wat u op dit moment het hardst nodig heeft: opbrengst op termijn of zekerheid op korte termijn. De drie routes zetten wij uitgebreider naast elkaar in ons artikel over zelf verkopen, met makelaar of direct. Wilt u weten hoe een rechtstreekse verkoop stap voor stap verloopt en wat u netto overhoudt, lees dan huis direct verkopen.
| Onderwerp | Opnieuw via een makelaar | Rechtstreeks aan een directe koper |
|---|---|---|
| Opbrengst | Een vraagprijs, die na onderhandeling en kosten anders kan uitvallen | Een vast bod dat na acceptatie niet meer verandert, zonder aftrek van kosten |
| Kosten | Courtage, opstart- en promotiekosten, notariskosten | Geen makelaars- en notariskosten |
| Doorlooptijd | Vaak enkele maanden, met een onzekere einddatum | Binnen 24 uur een bod, overdracht op een datum die u kiest |
| Zekerheid | Financieringsvoorbehoud en keuring kunnen de verkoop laten afketsen | Eigen middelen, geen financieringsvoorbehoud, 10% waarborgsom bij de notaris |
| Zichtbaarheid | De woning staat opnieuw op Funda, kort na de vorige plaatsing | Geen Funda-plaatsing en geen bezichtigingsrondes |
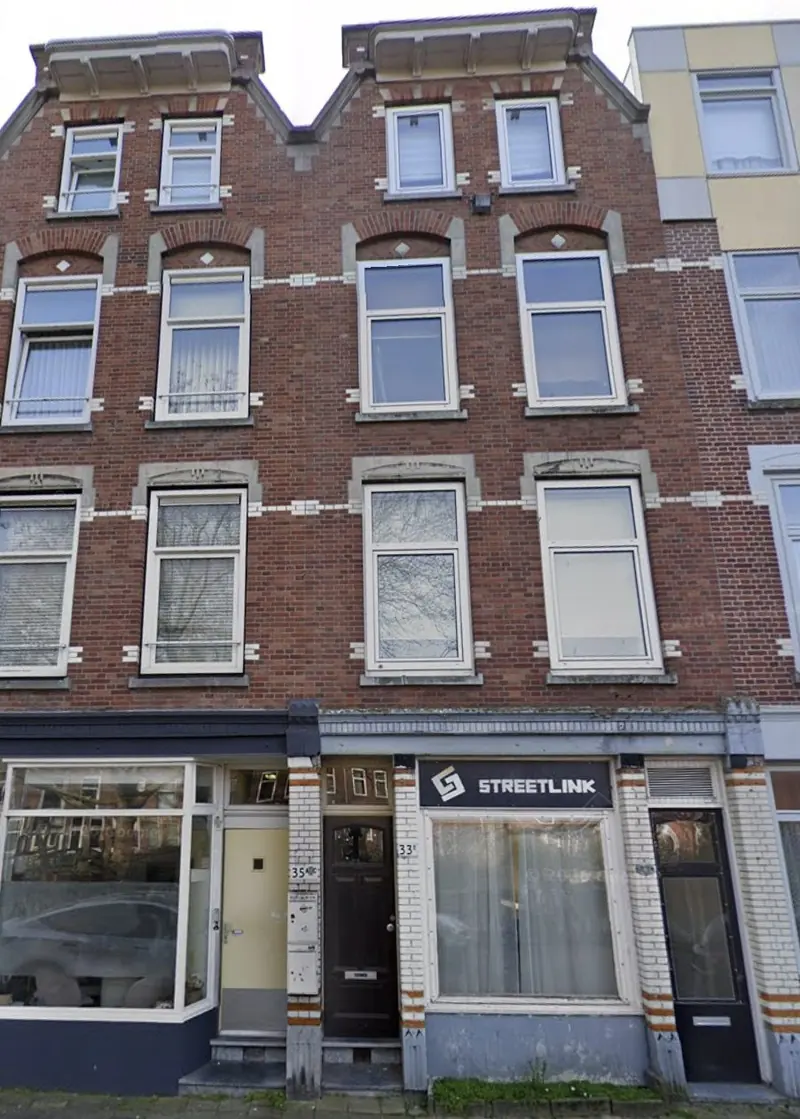
Praktijkvoorbeeld: Albregt Engelmanstraat 33 in Rotterdam
Deze woning kwam bij ons terecht via een eigenaar die precies in deze situatie zat. Hij had het pand gekocht om te verbouwen en kwam erachter dat de verbouwing een stuk duurder zou uitvallen dan hij had begroot. Daarom zocht hij een koper in plaats van een aannemer. Na één bezichtiging met onze aankoper hebben wij een bod gedaan en de woning met de volledige verbouwopgave overgenomen. Er hoefde niets te worden opgeknapt, leeggehaald of op Funda gezet.
Wat betekent dit als u aan Stadswaarborg verkoopt?
Wij zijn zelf de koper en kopen met eigen middelen. U ontvangt binnen 24 uur een bod en er is geen financieringsvoorbehoud, dus de verkoop kan niet alsnog afketsen op de financiering van een koper. Er gaan geen makelaars- en notariskosten van het bedrag af en bij de notaris leggen wij een waarborgsom van 10 procent vast. U kiest zelf de overdrachtsdatum en een directe aanbetaling is mogelijk. Wilt u weten wat dat voor uw woning betekent, dan kunt u vrijblijvend een bod aanvragen of eerst de pagina over snel verkopen lezen.
Kort samengevat
- Loop uw leveringsakte en hypotheekvoorwaarden na op beperkingen bij doorverkoop
- Vraag uw bank om een berekening van de vergoeding voor vervroegd aflossen
- Laat uw notaris de zesmaandenregeling doorrekenen en leg in de koopakte vast wie het voordeel krijgt
- Zet uw aankoopkosten op een rij, zodat u weet wat u netto overhoudt
- Bespreek de bijleenregeling met uw adviseur als u binnen drie jaar weer koopt