Kennisbank
Huis verkopen na overlijden ouders: van erfrecht tot overdracht
Door Marcel Hartman · gepubliceerd · leestijd 10 min
In het kort
Een huis verkopen na overlijden van uw ouders verloopt in vaste stappen: eerst aanvaardt u de erfenis en regelt de notaris een verklaring van erfrecht, daarna informeert u de bank, bepaalt u samen met de andere erfgenamen de verkoopvorm en tekent u de koopovereenkomst. De overdracht kan pas als alle erfgenamen (of een gevolmachtigde of executeur) meewerken. Reken op enkele weken voor het papierwerk en daarna op weken tot maanden voor de verkoop zelf, afhankelijk van de route die u kiest.
Na het overlijden van een ouder komt er veel tegelijk op u af. Er is een woning die vol staat, er zijn broers of zussen die ieder een eigen idee hebben en er lopen kosten door terwijl niemand er meer woont. Dit stappenplan laat zien wat er moet gebeuren, in welke volgorde en wie wat regelt, zodat u weloverwogen kunt beslissen wat u met het ouderlijk huis doet.
Mag u het ouderlijk huis direct verkopen na overlijden?
Nee, niet direct. Eerst moet vaststaan wie de erfgenamen zijn en dat zij de erfenis hebben aanvaard. Zolang dat niet is vastgelegd, kan de notaris geen akte van levering passeren en kan het Kadaster de woning niet overschrijven. In de praktijk begint de verkoop van een huis na overlijden daarom altijd bij de notaris. Is er een testament, dan staat daar wie erft en of er een executeur is benoemd. Is er geen testament, dan bepaalt de wet de volgorde: bij het overlijden van de langstlevende ouder erven de kinderen samen, ieder voor een gelijk deel. Overleed de eerste ouder eerder, dan hebben de kinderen vaak al een vordering op de langstlevende (het kindsdeel) die nu opeisbaar wordt. Wel mag u in de tussentijd al voorbereiden: een bod aanvragen, de woning laten bekijken en overleggen met de andere erfgenamen. Een koopovereenkomst tekenen kan pas als iedereen bevoegd is. Op onze pagina over de verkoop van een geërfde woning leest u hoe wij dat traject inrichten.
Welke stappen zet u bij de verkoop van een huis na overlijden?
Het traject bestaat uit acht stappen. De eerste vier gaan over de nalatenschap, de laatste vier over de woning zelf. Houd de volgorde aan; een stap overslaan kost achteraf meestal meer tijd dan hij bespaart.
- Aanvaard de erfenis bewust. U kiest tussen zuiver aanvaarden, beneficiair aanvaarden (u bent dan niet met privévermogen aansprakelijk voor schulden) of verwerpen. Bij twijfel over schulden of een hypotheek die hoger is dan de woningwaarde is beneficiair aanvaarden het veiligst. Let op: wie spullen uit het huis meeneemt of verkoopt, kan daarmee al stilzwijgend zuiver aanvaarden.
- Laat de notaris een verklaring van erfrecht opstellen. Daarin staat wie de erfgenamen zijn en wie bevoegd is te handelen. De bank, de verzekeraar en later de kopende partij vragen dit document. Reken op enkele weken doorlooptijd, langer als erfgenamen in het buitenland wonen.
- Informeer de hypotheekbank en de verzekeraars. De hypotheek loopt door tot de overdracht; vraag de bank om een saldo-opgave en of er een overlijdensrisicoverzekering aan de lening is gekoppeld. Meld de opstalverzekeraar dat de woning leegstaat, anders kan de dekking vervallen.
- Inventariseer bezittingen en schulden. Naast de woning gaat het om bankrekeningen, een eventuele auto, openstaande rekeningen en de zorg- en energiecontracten die nog lopen. Deze inventarisatie heeft u ook nodig voor de aangifte erfbelasting.
- Bepaal samen de verkoopvorm. Via de makelaar, zelf, aan een van de kinderen of aan een directe koper. Zie de vergelijking hieronder.
- Vraag een bod of waardebepaling aan. Bij een directe koper ontvangt u een vast bod op papier; via de makelaar een vraagprijsadvies. Beide zijn een goed uitgangspunt voor het gesprek tussen erfgenamen.
- Teken de koopovereenkomst met alle erfgenamen, of via een volmacht of de executeur. De notaris controleert de bevoegdheid aan de hand van de verklaring van erfrecht.
- Overdracht bij de notaris. De notaris lost de hypotheek af uit de koopsom, betaalt de openstaande kosten en verdeelt het restant volgens de erfdelen of volgens uw onderlinge afspraak.
Hoe lang duurt het voordat het ouderlijk huis verkocht is?
Reken op minimaal zes tot acht weken voor de verplichte stappen, ook als u snel wilt. De verklaring van erfrecht kost enkele weken, de notaris heeft daarna tijd nodig voor de aflosnota en het inschrijven van de akte. Hoe lang de verkoop zelf duurt, hangt af van de route. Via een makelaar rekent u op enkele maanden voor plaatsing, bezichtigingen, onderhandeling en de financiering van de koper, plus de wettelijke bedenktijd en een eventueel financieringsvoorbehoud. Bij een directe koper met eigen middelen valt dat weg; dan bepaalt de notarisagenda het tempo. Onderschat de kosten van wachten niet. Een leegstaand ouderlijk huis blijft geld kosten: hypotheekrente, OZB, waterschapslasten, energie, verzekering en de VvE-bijdrage bij een appartement. Bij een leegstaande woning eist de verzekeraar bovendien vaak extra maatregelen of een leegstandsclausule. Elke maand dat de verkoop langer duurt, gaat dat van de nalatenschap af.
Welke kosten en belastingen horen bij de verkoop na overlijden?
De belangrijkste post is de erfbelasting, en die staat los van de verkoop. U doet aangifte binnen acht maanden na het overlijden; daarna rekent de Belastingdienst belastingrente. Voor de woning geldt de WOZ-waarde als uitgangspunt, niet de verkoopprijs. U mag kiezen tussen de WOZ-waarde van het jaar van overlijden en die van het jaar erna. Kinderen hebben in 2026 een vrijstelling van 26.230 euro per kind (jaarlijks geïndexeerd) en betalen daarboven 10 procent over het belaste deel tot 158.669 euro en 20 procent over het meerdere. Verkoopt u de woning voor meer of minder dan de WOZ-waarde, dan verandert dat niets aan de erfbelasting. Raadpleeg uw notaris of belastingadviseur voor uw eigen situatie. Daarnaast zijn er kosten die rechtstreeks met de woning samenhangen.
| Kostenpost | Indicatie | Wie betaalt |
|---|---|---|
| Verklaring van erfrecht | Enkele honderden euro's, afhankelijk van het aantal erfgenamen | De nalatenschap |
| Beneficiair aanvaarden (verklaring bij de rechtbank) | Griffierecht, circa 150 euro | De nalatenschap |
| Aangifte erfbelasting via notaris of adviseur | Uurtarief of vaste prijs | De nalatenschap |
| Makelaarscourtage bij openbare verkoop | Meestal een percentage van de koopsom, plus opstart- en promotiekosten | De erfgenamen |
| Notariskosten akte van levering | Bij openbare verkoop voor de koper; bij Stadswaarborg voor onze rekening | Koper |
| Doorhalen hypotheek bij het Kadaster (royement) | Klein vast bedrag via de notaris | De nalatenschap |
| Overdrachtsbelasting | Niet bij verkrijging krachtens erfrecht; bij verkoop betaalt de koper | Koper |
| Doorlopende lasten tot de overdracht | Hypotheekrente, OZB, energie, verzekering, VvE | De nalatenschap |
Verkoop huis na overlijden: makelaar, zelf, aan een kind of directe koper?
Alle vier de routes komen in de praktijk voor. Het verschil zit in tempo, zekerheid, kosten en hoeveel werk de erfgenamen zelf moeten doen. Via een makelaar krijgt u een openbaar traject met bezichtigingen; dat vraagt een leeggeruimde, presentabele woning en tijd van iemand die de sleutel beheert. Zelf verkopen scheelt courtage, maar legt alle organisatie bij één erfgenaam, wat spanningen kan geven. Wil een van de kinderen de woning overnemen, dan is een onafhankelijke taxatie nodig, zodat de andere erfgenamen hun deel op basis van een reële waarde ontvangen; een te lage overnameprijs kan de Belastingdienst als schenking zien. Een directe koper geeft een vast bod op papier, koopt in bestaande staat en kan de overdracht plannen op de datum die bij de afwikkeling past. Dat maakt het gesprek tussen erfgenamen concreter dan een vraagprijs, omdat iedereen hetzelfde getal ziet. Wat het beste past, hangt af van wat u samen belangrijk vindt: de tijd nemen voor een openbaar traject of snel duidelijkheid met één aanspreekpunt.
Wat als de erfgenamen het niet eens zijn over de verkoop?
Zonder instemming van alle erfgenamen kan de woning niet worden verkocht, tenzij een executeur met verkoopbevoegdheid is benoemd. Begin daarom met één gedeeld feit: een bod of taxatie op papier. Veel meningsverschillen gaan niet over de verkoop zelf, maar over de waarde of over wie de woning wil houden. Een concreet bedrag haalt de emotie uit het gesprek. Blijft het vastlopen, dan kan een notaris of mediator bemiddelen, en als uiterste stap kan de rechter een verdeling of verkoop bevelen. Dat traject kost tijd en geld en beschadigt vaak de familieverhoudingen; probeer het te voorkomen. Wonen erfgenamen in het buitenland, dan is dat geen belemmering. Zij kunnen een volmacht tekenen bij een notaris of een Nederlandse vertegenwoordiging ter plaatse, zodat zij niet hoeven over te komen. Hoe dat werkt, leest u op onze pagina over verkopen vanuit het buitenland.
Moet het huis leeg en opgeknapt zijn voordat u verkoopt?
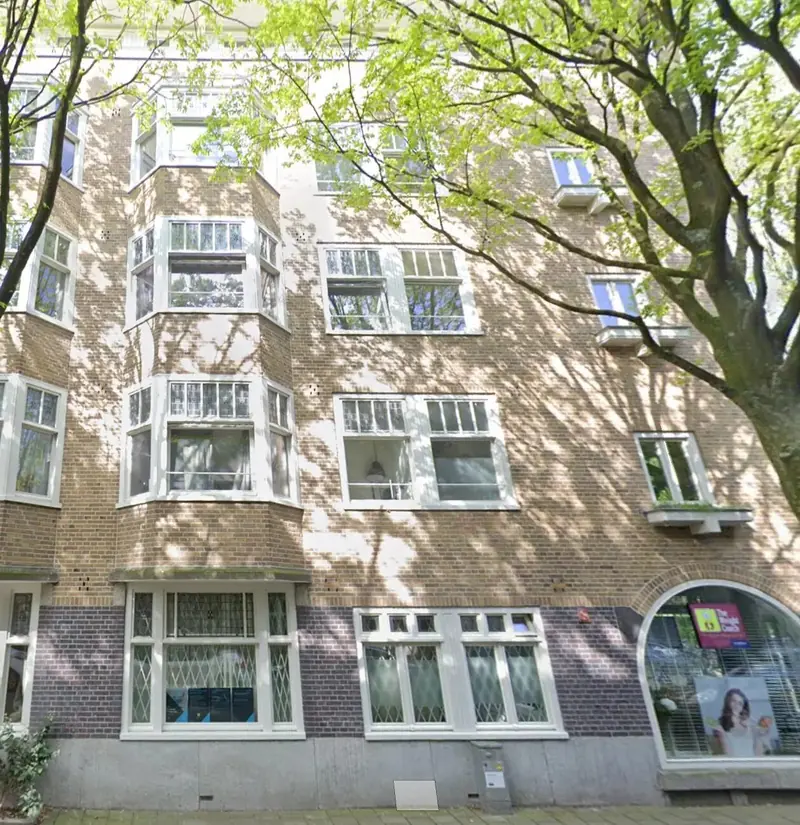
Bij een openbare verkoop meestal wel; bij een directe koper niet. Een makelaar adviseert de woning leeg, schoon en waar mogelijk geschilderd aan te bieden, omdat kopers met een hypotheek afhaken bij een volle woning met verouderd sanitair en een keuring met herstelpunten. Dat betekent dat de erfgenamen eerst weken bezig zijn met leeghalen en opknappen, en daarna nog maanden met bezichtigingen. Verkoopt u aan een directe koper, dan koopt die in bestaande staat. U neemt mee wat u wilt bewaren en laat de rest staan. Een voorbeeld uit onze eigen aankopen: de etagewoning aan de Jasonstraat 31-1 in de Amsterdamse Rivierenbuurt namen wij in huidige staat over, zonder opknapwerk en zonder bezichtigingsrondes, en moderniseerden wij pas na de overdracht. Deze woning kwam niet uit een nalatenschap, maar de aanpak is voor een geërfd huis precies hetzelfde: eerst zekerheid over de verkoop, daarna in alle rust afscheid nemen van de spullen. Meer over dit onderwerp leest u in ons artikel over een woning uit een erfenis verkopen.
Wat betekent dit als u het ouderlijk huis aan Stadswaarborg verkoopt?
Wij zijn zelf de koper en kopen met eigen middelen. U ontvangt binnen 24 uur een bod, zonder financieringsvoorbehoud, dat na acceptatie niet meer verandert. Alle erfgenamen krijgen hetzelfde voorstel op papier, zodat het overleg over één concreet bedrag gaat. U betaalt geen makelaars- en notariskosten. Bij het tekenen van de koopovereenkomst storten wij een waarborgsom van 10% bij de notaris; een directe aanbetaling is mogelijk, bijvoorbeeld om doorlopende lasten van de nalatenschap te dekken. U kiest de overdrachtsdatum en wij stemmen die af op de afwikkeling met uw notaris, ook als de verklaring van erfrecht nog onderweg is. De woning mag vol staan en hoeft niet te worden opgeknapt. Een bod aanvragen is vrijblijvend en u mag altijd een eigen adviseur, makelaar of familielid laten meekijken. Wilt u weten wat wij voor de geërfde woning kunnen bieden? Vraag dan een vrijblijvend bod aan.
Kort samengevat
- Erfenis bewust aanvaarden; bij twijfel over schulden beneficiair
- Verklaring van erfrecht laten opstellen door de notaris
- Bank en opstalverzekeraar informeren over overlijden en leegstand
- Aangifte erfbelasting binnen acht maanden, op basis van de WOZ-waarde
- Eén bod of taxatie op papier als gedeeld uitgangspunt voor alle erfgenamen