Kennisbank
Huis verkopen met funderingsproblemen: uw opties
Door Marcel Hartman · gepubliceerd · leestijd 9 min
In het kort
Een huis verkopen met funderingsproblemen mag altijd: er is geen verbod en u hoeft de fundering niet eerst te herstellen. Wat wel verandert, is dat de fundering sinds 1 april 2026 een verplicht onderdeel is van het model taxatierapport, waardoor de geldverstrekker van uw koper er eerder naar vraagt. U kiest dus tussen eerst onderzoeken en herstellen, of verkopen in bestaande staat aan een koper die het herstel zelf oppakt.
Scheuren boven de ramen, klemmende deuren, een hellende vloer of een brief van de gemeente over een funderingsonderzoek in uw straat. U wilt verkopen, maar u vraagt zich af of dat nog kan en of u eerst tienduizenden euro's moet investeren in een woning waar u zelf niet blijft. Dit artikel zet op een rij wat u wettelijk moet melden, wat onderzoek en herstel kosten, en hoe u bepaalt welke route bij uw situatie past.
Kunt u een huis met funderingsproblemen verkopen?
Ja. Er is geen enkele regel die de verkoop van een woning met funderingsproblemen verbiedt, en u bent niet verplicht de fundering eerst te herstellen. Wat de verkoop lastiger maakt, is niet de wet maar de financiering: een koper met een hypotheek heeft een taxatie nodig, en de geldverstrekker wil weten wat de staat van de fundering is. Het probleem is dus vooral de onzekerheid, niet de verkoopbaarheid. Op onze pagina over een woning met achterstallig onderhoud verkopen leest u hoe wij naar dit soort gebreken kijken.
- Verkopen mag: u bent eigenaar en de staat van de fundering verandert daar niets aan.
- Herstellen is geen verkoopvoorwaarde, maar wel iets waar een koper met een hypotheek naar vraagt.
- Het gaat om schaal: het Rijk verwacht dat 425.000 panden binnen tien jaar met funderingsschade te maken krijgen, oplopend tot 780.000 in 2050.
- Het raakt vooral vooroorlogse woningen op houten paalfunderingen en woningen op slappe bodem in het westen en noorden van het land.
- Een melding over uw straat of buurt betekent niet automatisch dat uw eigen woning schade heeft.
Wat verandert er sinds 1 april 2026 in het taxatierapport?
Sinds 1 april 2026 is funderingsrisico een verplicht onderdeel van het model taxatierapport voor woonruimte, in plaats van een losse bijlage. De taxateur kijkt naar zichtbare signalen, raadpleegt beschikbare databronnen en geeft elke woning een risicoklasse van A (laag) tot E (hoog). Bij klasse D of E adviseert de taxateur de koper om aanvullend onderzoek te laten doen, bijvoorbeeld een quickscan of een onderzoek fase 0. Let op wat dit precies is: volgens het Kennis Centrum Aanpak Funderingsproblematiek gaat het niet om nieuwe wetgeving of een wettelijk funderingslabel, maar om een marktafspraak binnen het taxatieproces, opgezet door het NRVT en ondersteund door de overheid.
- De klasse staat in het taxatierapport van de koper, niet op uw woning zelf; u krijgt er geen label voor.
- Bij D of E vragen geldverstrekkers in de praktijk om aanvullend onderzoek voordat zij de hypotheek verstrekken.
- Is er daadwerkelijk schade, dan leent een koper vaak extra en gaat dat bedrag in een bouwdepot.
- Een hoge risicoklasse zegt iets over de kans op problemen, niet dat uw fundering aantoonbaar slecht is.
- Omdat de taxatie pas laat in het traject komt, kan een koper afhaken nadat u al akkoord dacht te zijn.
Wat moet u als verkoper melden over de fundering?
U moet vertellen wat u weet. De informatieplicht van de verkoper houdt in dat u de koper inlicht over gebreken die u kent; zwijgt u over iets wat u wel wist, dan kan de koper schadevergoeding vorderen of de koop terugdraaien. Daar staat de onderzoeksplicht van de koper tegenover: die moet zelf de staat van de woning onderzoeken. De praktische regel is eenvoudig: alles wat u op papier heeft over de fundering, hoort bij de stukken. Leg schriftelijk vast wat u heeft gemeld, bijvoorbeeld in de vragenlijst bij de koopovereenkomst.
- Eerder uitgevoerd funderingsonderzoek, ook als de uitkomst ongunstig was of het rapport jaren oud is.
- Brieven van de gemeente over onderzoek, handhaving of een aanpak in uw straat of bouwblok.
- Besluiten, offertes of reserveringen van de VvE over funderingsherstel.
- Zichtbare verschijnselen die u kent: scheurvorming, verzakking, klemmende deuren of ramen, een hellende vloer.
- Eerdere herstelwerkzaamheden, met de facturen en de garantie die daarbij hoort.
Wat kost funderingsonderzoek en funderingsherstel?
Onderzoek kost honderden tot enkele duizenden euro's, herstel al snel tienduizenden. De bedragen hieronder zijn indicaties uit publieke bronnen en geen offerte: de werkelijke prijs hangt af van het funderingstype, de bodem, de breedte van het pand en of u met buren samen optrekt. Vraag daarom altijd meerdere offertes op en laat onderzoek uitvoeren volgens de F3O-richtlijn. Reken er ook op dat een hersteltraject lang duurt, zeker als meerdere eigenaren in één bouwblok het eens moeten worden.
| Stap | Indicatie | Toelichting |
|---|---|---|
| Quickscan fundering | € 600 – € 1.200 | Eerste beeld van het risico, zonder graafwerk. Indicatie van Van Bruggen Adviesgroep, april 2026. |
| Gericht funderingsonderzoek | € 1.500 – € 5.000 | Afhankelijk van omvang en of buren meedoen. Indicatie van Van Bruggen Adviesgroep, april 2026. |
| Volledig onderzoek per woning | circa € 4.000 – € 5.000 | Blokgewijs met meerdere eigenaren circa € 1.500 per woning. Indicatie van het KCAF. |
| Funderingsherstel | € 40.000 – € 80.000 of meer | Het KCAF noemt gemiddeld € 54.000 tot € 100.000 per woning, afhankelijk van de methode. |
| Grondwaterherstel | € 500 – € 15.000 per woning | Alleen bij een grondwaterprobleem. Indicatie uit het Stappenplan Funderingsherstel. |
Eerst herstellen of verkopen zoals de woning nu is?
Dat hangt af van de vraag of u het herstel kunt voorfinancieren en of u de doorlooptijd kunt dragen. Herstel kan de opbrengst verhogen: uit onderzoek in ESB uit 2023, op basis van NVM-gegevens over 2019 tot 2022, bleek dat woningen waarbij een slechte fundering in de advertentie werd genoemd gemiddeld 12 procent lager werden verkocht, terwijl een gemelde herstelde fundering juist ongeveer 2 procent hoger uitkwam. Daar staat tegenover dat u het bedrag eerst zelf betaalt, maanden tot jaren bezig bent en het risico draagt dat het tegenvalt. Krijgt u geen reguliere hypotheek rond voor het herstel, dan is er sinds 1 juli 2025 landelijke financiering: de Funderingslening Maatwerk van het Fonds Duurzaam Funderingsherstel, uitgevoerd door SVn, waaraan het Rijk in 2026 nog eens 20 miljoen euro toevoegt.
| Eerst herstellen, daarna verkopen | Verkopen in bestaande staat | |
|---|---|---|
| Wat u vooraf betaalt | Onderzoek plus herstel, door uzelf voorgefinancierd | Niets; het herstel komt bij de koper te liggen |
| Doorlooptijd | Maanden tot jaren, zeker bij een bouwblok of VvE | Weken, afhankelijk van de notaris |
| Risico | Meerwerk, tegenvallers en een onzekere einddatum | Ligt bij de koper die het herstel oppakt |
| Zekerheid over de verkoop | Afhankelijk van de markt en de financiering van uw koper | Vast bod zonder financieringsvoorbehoud bij een directe koper |
| Wanneer logisch | U heeft geld en tijd en wilt de opbrengst maximaliseren | U wilt geen verbouwing voorfinancieren en wilt een bekende datum |
Hoe verkoopt u een appartement als de VvE funderingsherstel plant?
Dan verkoopt u niet alleen uw appartement, maar ook uw aandeel in een lopend traject. Een koper wil weten waar de VvE staat, wat er al is besloten en wat uw aandeel in de kosten wordt. Zorg daarom dat de stukken compleet zijn voordat u in gesprek gaat; dat scheelt discussie achteraf en voorkomt dat een koper afhaakt op onduidelijkheid. Wij nemen een lopend of aanstaand funderingstraject mee in ons voorstel, zoals ook op onze pagina over achterstallig onderhoud staat.
- De notulen van de vergadering waarin over het onderzoek of het herstel is besloten.
- Het funderingsonderzoek zelf en, als dat er is, het herstelplan met de offertes.
- De hoogte van het reservefonds en het meerjarenonderhoudsplan.
- Uw aandeel in de kosten volgens de splitsingsakte en of er al een bijdrage is vastgesteld.
- Of er een lening van de VvE loopt en wat daarvan na de overdracht op het appartement rust.
Praktijkvoorbeeld: vooroorlogse panden die wij in bestaande staat kochten
Het grootste deel van de funderingsproblematiek zit in vooroorlogse panden, en dat is precies het type woning dat wij regelmatig rechtstreeks van de eigenaar kopen. Drie voorbeelden uit onze eigen aankopen staan hieronder. Bij alle drie lag het herstel na de overdracht bij ons en niet bij de verkoper. Wat bij uw woning aan de hand is, beoordelen wij ter plaatse; onze aankoper heeft een bouwkundige achtergrond.
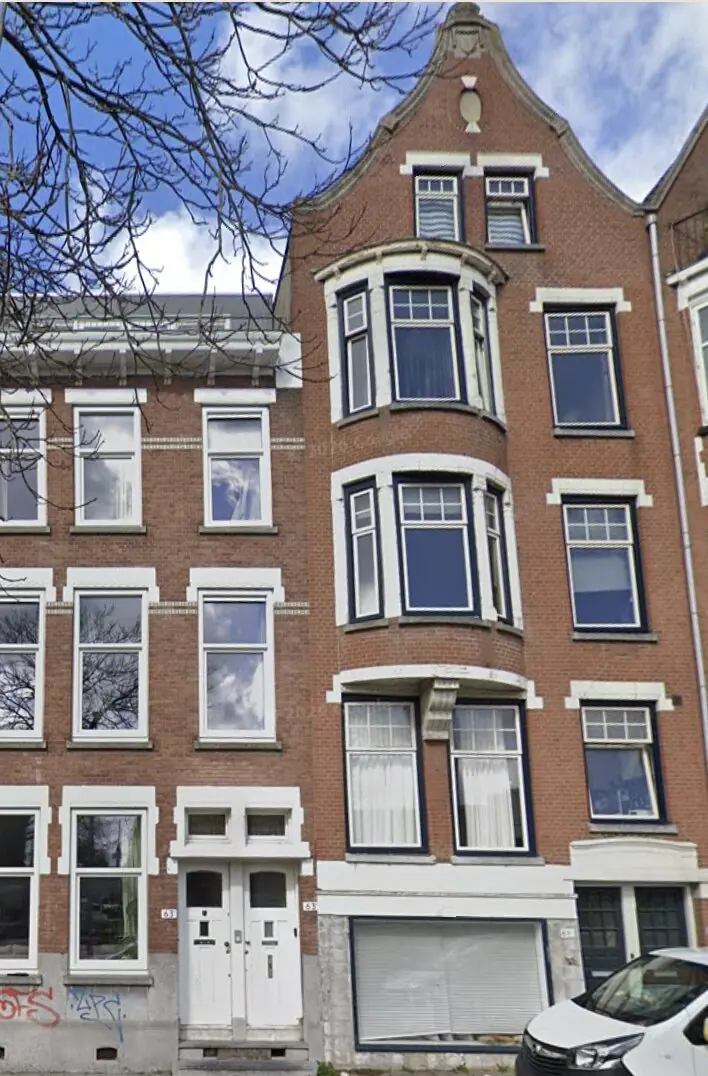
- Beukelsdijk 63, Rotterdam: een pand in Middelland uit het begin van de twintigste eeuw. Overdracht in overleg met de verkoper; daarna hebben wij het pand gesplitst en verhuurd.
- Essenburgsingel 89, Rotterdam: een herenhuis aan de singel uit ongeveer 1905. Gekocht met eigen middelen en zonder voorbehoud; gevel en kozijnen hebben wij daarna hersteld.
- Spaarnwouderstraat 3, Haarlem: een stadswoning in de binnenstad, gekocht in bestaande staat. Het achterstallig onderhoud hebben wij voor onze rekening genomen.
Wat betekent dit als u aan Stadswaarborg verkoopt
Wij zijn zelf de koper en renoveren zelf, dus een funderingsvraag is voor ons onderdeel van de beoordeling en geen reden om af te haken. U ontvangt binnen 24 uur een reactie en daarna een vast bod dat na acceptatie niet meer verandert, zonder aftrek van kosten. Omdat wij met eigen middelen kopen, is er geen financieringsvoorbehoud en hangt de verkoop niet af van een taxatie of een bouwdepot. Wilt u weten wat dat voor uw woning betekent, dan kunt u vrijblijvend een bod aanvragen. Of rechtstreeks verkopen in uw geval de verstandigste route is, leest u in ons artikel over zelf verkopen, een makelaar of een directe koper.
- Binnen 24 uur een bod op uw huis of pand, ook met een openstaande funderingsvraag.
- Geen financieringsvoorbehoud: wij kopen met eigen middelen.
- Geen makelaars- en notariskosten; wat wij bieden, ontvangt u.
- 10% waarborgsom bij de notaris en een directe aanbetaling is mogelijk.
- U kiest de overdrachtsdatum, ook als u eerst nog iets wilt regelen.
Kort samengevat
- Verzamel alles wat u over de fundering heeft: onderzoeken, brieven van de gemeente en VvE-stukken.
- Meld wat u weet en leg schriftelijk vast wat u heeft gemeld.
- Vraag offertes op voor onderzoek en herstel voordat u beslist of u gaat herstellen.
- Informeer bij SVn naar de Funderingslening Maatwerk als reguliere financiering niet lukt.
- Zet de route van herstellen af tegen verkopen in bestaande staat op geld, tijd en zekerheid.